En dropshipping no almacenas el producto ni preparas los pedidos, pero fiscalmente sigues teniendo una tienda online. Si vendes desde España, tendrás obligaciones con Hacienda y, cuando corresponda, con la Seguridad Social. Si además el proveedor está fuera de la UE, entran en juego el IVA de importación y las aduanas.
Te explicamos qué impuestos paga un dropshipper en España y dónde suelen aparecer los problemas.
Tabla de contenidos
- ¿Si hago dropshipping tengo que pagar impuestos?
- Alta en Hacienda: qué epígrafe corresponde al dropshipping
- El IVA depende de dónde sale el producto
- ¿Y el recargo de equivalencia?
- Shopify, Meta Ads y otros proveedores extranjeros: revisa su IVA
- IRPF: tributas por el beneficio
- ¿Autónomo o SL para hacer dropshipping?
- Hacienda puede recibir información sobre las ventas de tu tienda
- Gestoría para dropshipping: cómo lo llevamos en OnlyTax
- Preguntas frecuentes
¿Si hago dropshipping tengo que pagar impuestos?
Sí. Si desarrollas una actividad económica, debes darte de alta en Hacienda antes de comenzar a realizar operaciones.
El alta en la Seguridad Social tiene sus propios criterios. El RETA incluye a quien realiza de forma habitual, personal y directa una actividad económica con ánimo de lucro. No conviene utilizar una cifra de ingresos concreta como frontera automática para decidir si corresponde o no el alta como autónomo.
Fiscalmente tendrás que revisar:
- El epígrafe de IAE correspondiente.
- El IVA de tus ventas y compras.
- El IRPF sobre el beneficio si trabajas como autónomo.
- El Impuesto sobre Sociedades si operas mediante una SL.
Si estás valorando empezar sin darte de alta, tienes más contexto en abrir una tienda online sin ser autónomo.
Alta en Hacienda: qué epígrafe corresponde al dropshipping
El epígrafe 665 —comercio al por menor por correo o catálogo de productos diversos— puede encajar si vendes artículos de categorías distintas.
No es una regla automática.
La Dirección General de Tributos analizó en la consulta V2098-24 a una persona que vendía ropa por dropshipping desde su domicilio y consideró que debía utilizar el epígrafe correspondiente al producto comercializado.
Elegir correctamente el epígrafe importa para encuadrar la actividad, pero no determina por sí solo todos tus impuestos. Por ejemplo, la aplicación del recargo de equivalencia depende también de tu condición de comerciante minorista, de qué productos vendes y de quiénes son tus clientes.
Puedes consultar los epígrafes más habituales en nuestra guía de CNAE e IAE para autónomos digitales.
El IVA depende de dónde sale el producto
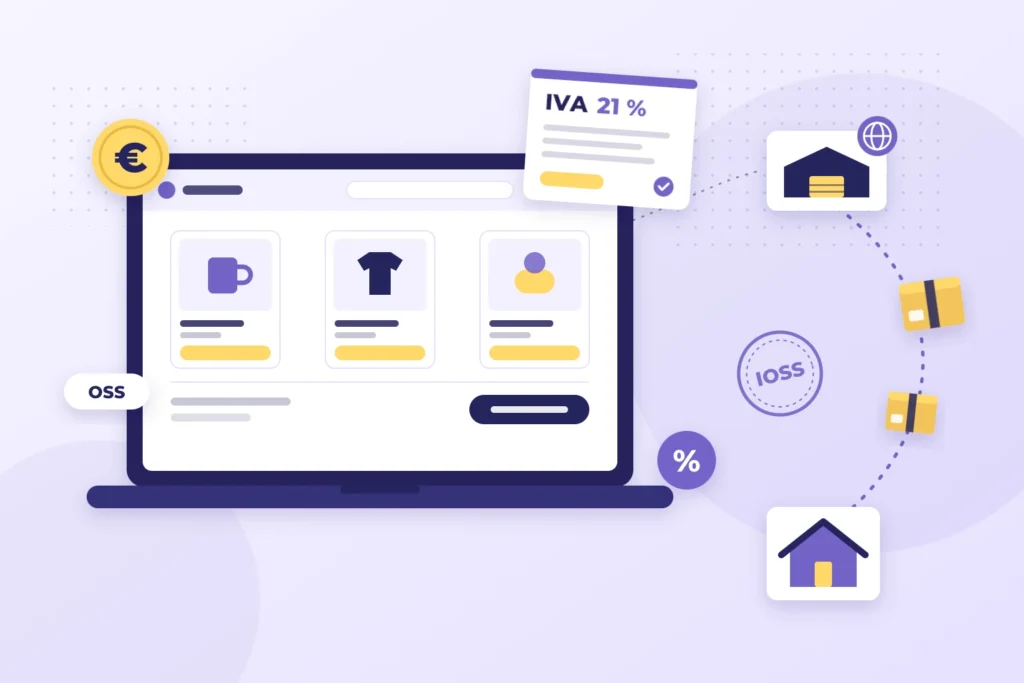
En dropshipping el producto viaja directamente del proveedor al comprador. Para saber qué IVA corresponde importa desde dónde sale la mercancía, dónde está el cliente y cómo intervienes tú en la operación.
| Desde dónde sale | A quién vendes | Tratamiento habitual |
|---|---|---|
| España | Cliente en España | IVA español, cuando la operación está sujeta al régimen general |
| España | Particular de otro país de la UE | Puede aplicarse el umbral conjunto de 10.000 € anuales.Al superarlo, se aplica el IVA del país del cliente, que puede declararse mediante OSS.También puede optarse por tributar en destino antes de alcanzar el umbral |
| Fuera de la UE | Particular de la UE, envío de hasta 150 € | Puede utilizarse IOSS para cobrar el IVA en el momento de la venta, si se cumplen los requisitos.IOSS no elimina los aranceles ni las tasas aduaneras aplicables |
| Fuera de la UE | Particular de la UE, envío de más de 150 € | IVA de importación y aranceles correspondientes según la mercancía.El régimen IOSS no se aplica a estos envíos |
El umbral europeo de 10.000 € necesita un matiz importante: está previsto para empresarios establecidos en un único Estado miembro y bajo las condiciones establecidas para estas ventas.
Si eres autónomo en España pero tu proveedor envía directamente desde Alemania, Polonia u otro Estado miembro, no debes asumir que puedes aplicar automáticamente la regla de “IVA español hasta 10.000 €”. Hay que analizar desde dónde comienza el transporte y dónde termina.
Proveedor en España: IVA y OSS si vendes por Europa
Si el producto sale de España y se vende a un cliente español, se aplican las reglas habituales del IVA, con las particularidades que pueda introducir el recargo de equivalencia.
Cuando vendes a particulares de otros países de la UE, las ventas a distancia pueden pasar a tributar en el país del comprador.
Si se cumplen las condiciones del umbral conjunto de 10.000 €, puedes tributar en origen mientras no lo superes. Una vez superado —o si optas voluntariamente por tributar en destino— aplicas el IVA del país del cliente.
La OSS permite declarar ese IVA desde una única ventanilla, mediante el modelo 369, sin registrarte individualmente a efectos de IVA en cada país por esas operaciones.
Lo explicamos en la OSS y las ventas a clientes de la UE.
Proveedor en otro país de la UE
Aquí aparece uno de los errores más habituales del dropshipping.
Si estás establecido en España pero el proveedor envía directamente el producto desde otro Estado miembro al consumidor, no puedes aplicar sin más las mismas reglas que a una mercancía que sale de España.
La localización de la venta depende del recorrido real del producto. La OSS puede seguir siendo útil para declarar determinadas ventas a distancia, pero conviene diseñar la operativa fiscal antes de empezar a vender desde varios países.
¿Tu proveedor envía desde otro país? Es justo el tipo de caso que conviene revisar antes de la primera venta, no cuando llega una notificación de Hacienda.
Solicita una llamada gratis →
Proveedor en China: cómo funciona el IOSS
Es el escenario clásico: tienda en Shopify, proveedor o agente en China y envío directo al comprador europeo.
Ya no existe la antigua exención de IVA para importaciones inferiores a 22 €. Los bienes importados están sujetos a IVA independientemente de su valor.
Para determinadas ventas a distancia de mercancías importadas cuyo valor intrínseco no supere los 150 €, puedes utilizar el IOSS.
Con IOSS cobras al comprador el IVA correspondiente en el momento de la venta y lo declaras mediante el régimen de importación. El consumidor evita tener que pagar posteriormente ese mismo IVA de importación al recibir el paquete.
La declaración del IOSS es mensual, no trimestral.
Si interviene un marketplace, tampoco debes asumir automáticamente que eres tú quien declara el IVA. En determinadas operaciones, la plataforma puede ser considerada proveedor a efectos del impuesto.
Los envíos de hasta 150 € también tienen costes aduaneros
Desde el 1 de noviembre de 2026, las importaciones de comercio electrónico están sujetas a nuevas obligaciones aduaneras.
En los envíos de hasta 150 € se aplica:
- Un arancel fijo de 3 € por categoría de artículos incluida en la declaración. Es una medida temporal prevista hasta el 1 de julio de 2028.
- Una tasa de tramitación de 2 € por categoría de artículos o línea de declaración.
- Nuevas obligaciones de identificación de los productos.
No significa necesariamente que un paquete cueste 5 € más. Si contiene mercancías pertenecientes a varias categorías declaradas, pueden generarse varios cargos.
En dropshipping esto afecta directamente al margen. Antes de poner precio a un producto importado conviene saber quién soportará esos costes y cómo los gestiona el proveedor, el transportista o el representante aduanero.
¿Importas desde China o vendes en varios países de la UE? En OnlyTax revisamos si necesitas OSS o IOSS y llevamos la fiscalidad de tu tienda con asesores que trabajan cada día con negocios digitales y ecommerce.
Descubre cómo llevamos la fiscalidad de tiendas online →
¿Y el recargo de equivalencia?
El recargo de equivalencia puede aplicarse a autónomos que actúan como comerciantes minoristas y venden productos sin transformarlos.
Con carácter general, para tener la consideración de comerciante minorista las ventas a consumidores finales del año anterior deben superar el 80 % de las ventas totales, aunque existen excepciones, entre ellas determinados supuestos de inicio de actividad.
Cuando compras mercancía a un proveedor español dentro de este régimen, este te repercute el IVA más el recargo correspondiente. Por esas operaciones no presentas las liquidaciones periódicas de IVA habituales y tampoco puedes deducirte el IVA soportado.
Las ventas internacionales complican el escenario. Puedes estar en recargo de equivalencia y realizar operaciones declaradas mediante OSS, pero eso no convierte en deducible el IVA de la actividad sometida al régimen.
Además, si realizas adquisiciones intracomunitarias o determinadas operaciones con inversión del sujeto pasivo, puedes tener que ingresar el impuesto mediante el modelo 309, aunque normalmente no presentes el modelo 303 por tu actividad en recargo.
Más información en cuándo se aplica el recargo de equivalencia.
Shopify, Meta Ads y otros proveedores extranjeros: revisa su IVA
Una tienda de dropshipping suele pagar publicidad, software y herramientas a empresas establecidas fuera de España.
Si una empresa española o un autónomo recibe un servicio de un empresario establecido en otro país, la operación puede quedar sujeta al IVA español mediante inversión del sujeto pasivo: eres tú quien debe declarar el impuesto.
Si el proveedor está en otro Estado miembro y se trata de una adquisición intracomunitaria de servicios, normalmente tendrás además que informar de la operación en el modelo 349 y estar correctamente identificado a efectos de operaciones intracomunitarias.
Si estás en recargo de equivalencia, estas operaciones tampoco desaparecen: determinados supuestos de inversión del sujeto pasivo deben liquidarse mediante el modelo 309.
No todas las facturas extranjeras funcionan igual. Una suscripción a Shopify, una factura de Meta Ads y una comisión financiera de una pasarela de pago pueden tener tratamientos diferentes. Conviene revisar quién emite la factura, desde qué país y qué servicio estás comprando.
Tienes más información sobre el ROI.
IRPF: tributas por el beneficio
Como autónomo, el IRPF se calcula sobre el rendimiento de la actividad, no sobre toda tu facturación.
En dropshipping suelen aparecer gastos como:
- Coste del producto y transporte.
- Publicidad en Meta, TikTok o Google.
- Shopify, apps, dominio y hosting.
- Comisiones de pago y marketplaces.
- Cuota de autónomo.
Para deducirlos deben estar relacionados con la actividad y correctamente justificados. Un movimiento bancario o una captura de un pedido no sustituye automáticamente a una factura válida.
Puedes consultar más ejemplos en nuestro buscador de gastos deducibles.
¿Autónomo o SL para hacer dropshipping?
Para validar un negocio suele ser más sencillo empezar como autónomo: menos costes de constitución y menos obligaciones contables.
Una SL puede empezar a tener sentido cuando aumentan el beneficio, el riesgo económico o la estructura del negocio.
También cambia el IVA. Una sociedad no puede acogerse al recargo de equivalencia y declarará el impuesto conforme al régimen que corresponda a sus operaciones.
La sociedad tributa por el Impuesto sobre Sociedades al tipo que le corresponda según sus circunstancias, mientras que el IRPF del autónomo funciona por tramos. No existe una cifra universal a partir de la cual una SL sea siempre fiscalmente mejor.
Depende del beneficio, cuánto retiras para vivir, cuánto reinviertes y otros factores del negocio.
Más contexto en autónomo o sociedad limitada.
Hacienda puede recibir información sobre las ventas de tu tienda
Tener una tienda propia no significa que las ventas queden fuera de los sistemas de información fiscal.
CESOP. Los proveedores de servicios de pago deben comunicar determinados pagos transfronterizos cuando un mismo beneficiario recibe más de 25 pagos de este tipo en un trimestre.
Marketplaces. Plataformas como Amazon, eBay o Etsy pueden comunicar información sobre sus vendedores cuando se cumplen las condiciones de DAC7. Te lo explicamos en qué pasa con el formulario DAC7 y Hacienda.
Aduanas. Las importaciones generan también información aduanera vinculada a la entrada de las mercancías.
Si llevas tiempo vendiendo sin declarar correctamente los ingresos, es mejor revisar la situación antes de recibir un requerimiento. Tienes más información en ingresos sin declarar de plataformas digitales.
¿No sabes si tu tienda está bien declarada? La Radiografía Fiscal de OnlyTax es gratuita, consta de ocho preguntas y te muestra tu puntuación en previsión, deducciones y riesgo, además de posibles fugas y un ahorro anual orientativo.
Hacer mi Radiografía Fiscal gratis →
Gestoría para dropshipping: cómo lo llevamos en OnlyTax
El dropshipping se complica cuando mezclas ventas en varios países, proveedores fuera de la UE, OSS, IOSS, recargo de equivalencia y gastos facturados desde otros Estados.
En OnlyTax revisamos la operativa fiscal de negocios digitales y ecommerce:
- Analizamos el epígrafe y el régimen de IVA aplicable.
- Gestionamos las altas que correspondan.
- Revisamos si necesitas ROI, OSS o IOSS.
- Preparamos las declaraciones fiscales de tu actividad.
- Revisamos ventas y gastos antes de presentar impuestos.
- Valoramos contigo cuándo puede tener sentido pasar de autónomo a sociedad.
Si quieres revisar tu caso, puedes consultar nuestra gestoría para dropshipping y ecommerce o pedir una llamada.
Solicita una llamada gratis →
Preguntas frecuentes
¿Puedo hacer dropshipping sin ser autónomo?
El alta fiscal y el alta en Seguridad Social no deben confundirse. Si vas a iniciar una actividad económica, debes revisar el alta en Hacienda antes de comenzar a operar. La obligación de estar en RETA depende de los criterios establecidos por la Seguridad Social, entre ellos que la actividad se realice de forma habitual, personal, directa y con ánimo de lucro.
¿Qué epígrafe corresponde al dropshipping?
Depende de qué productos vendas y de cómo desarrolles la actividad. El epígrafe 665 puede encajar en el comercio minorista de productos diversos, pero no es el epígrafe automático de cualquier negocio de dropshipping.
¿Cómo funciona el IOSS?
Permite gestionar el IVA de determinadas ventas a distancia de bienes importados en envíos cuyo valor intrínseco no supere los 150 €. El cliente paga el IVA en la compra y el vendedor o intermediario lo declara mediante el régimen de importación.
¿Es legal el dropshipping en España?
Sí. El dropshipping es un modelo de distribución. La tienda sigue teniendo que cumplir las obligaciones fiscales, de facturación, consumo, garantías y devoluciones que correspondan.